
In der deutschen Finanz-Community werden prominente Verfechter des Buy-and-Hold-Ansatzes – wie etwa Tim Schäfer – gerne als leuchtende Vorbilder ins Feld geführt. Ich schätze Tims Arbeit sehr, habe seine Beiträge früher regelmäßig verschlungen und lese sie auch heute noch gerne. Seine eiserne Disziplin, sein frugaler Lebensstil und seine Konsistenz über Jahrzehnte hinweg verdienen tiefen Respekt. Er sagt es schließlich selbst oft genug: Der Schlüssel war extrem viel Sparen, Verzicht im Alltag und das stetige Reinvestieren.
Wer solche Depots jedoch als Vorlage für das eigene Stock Picking nimmt, muss zwei Faktoren sauber trennen:
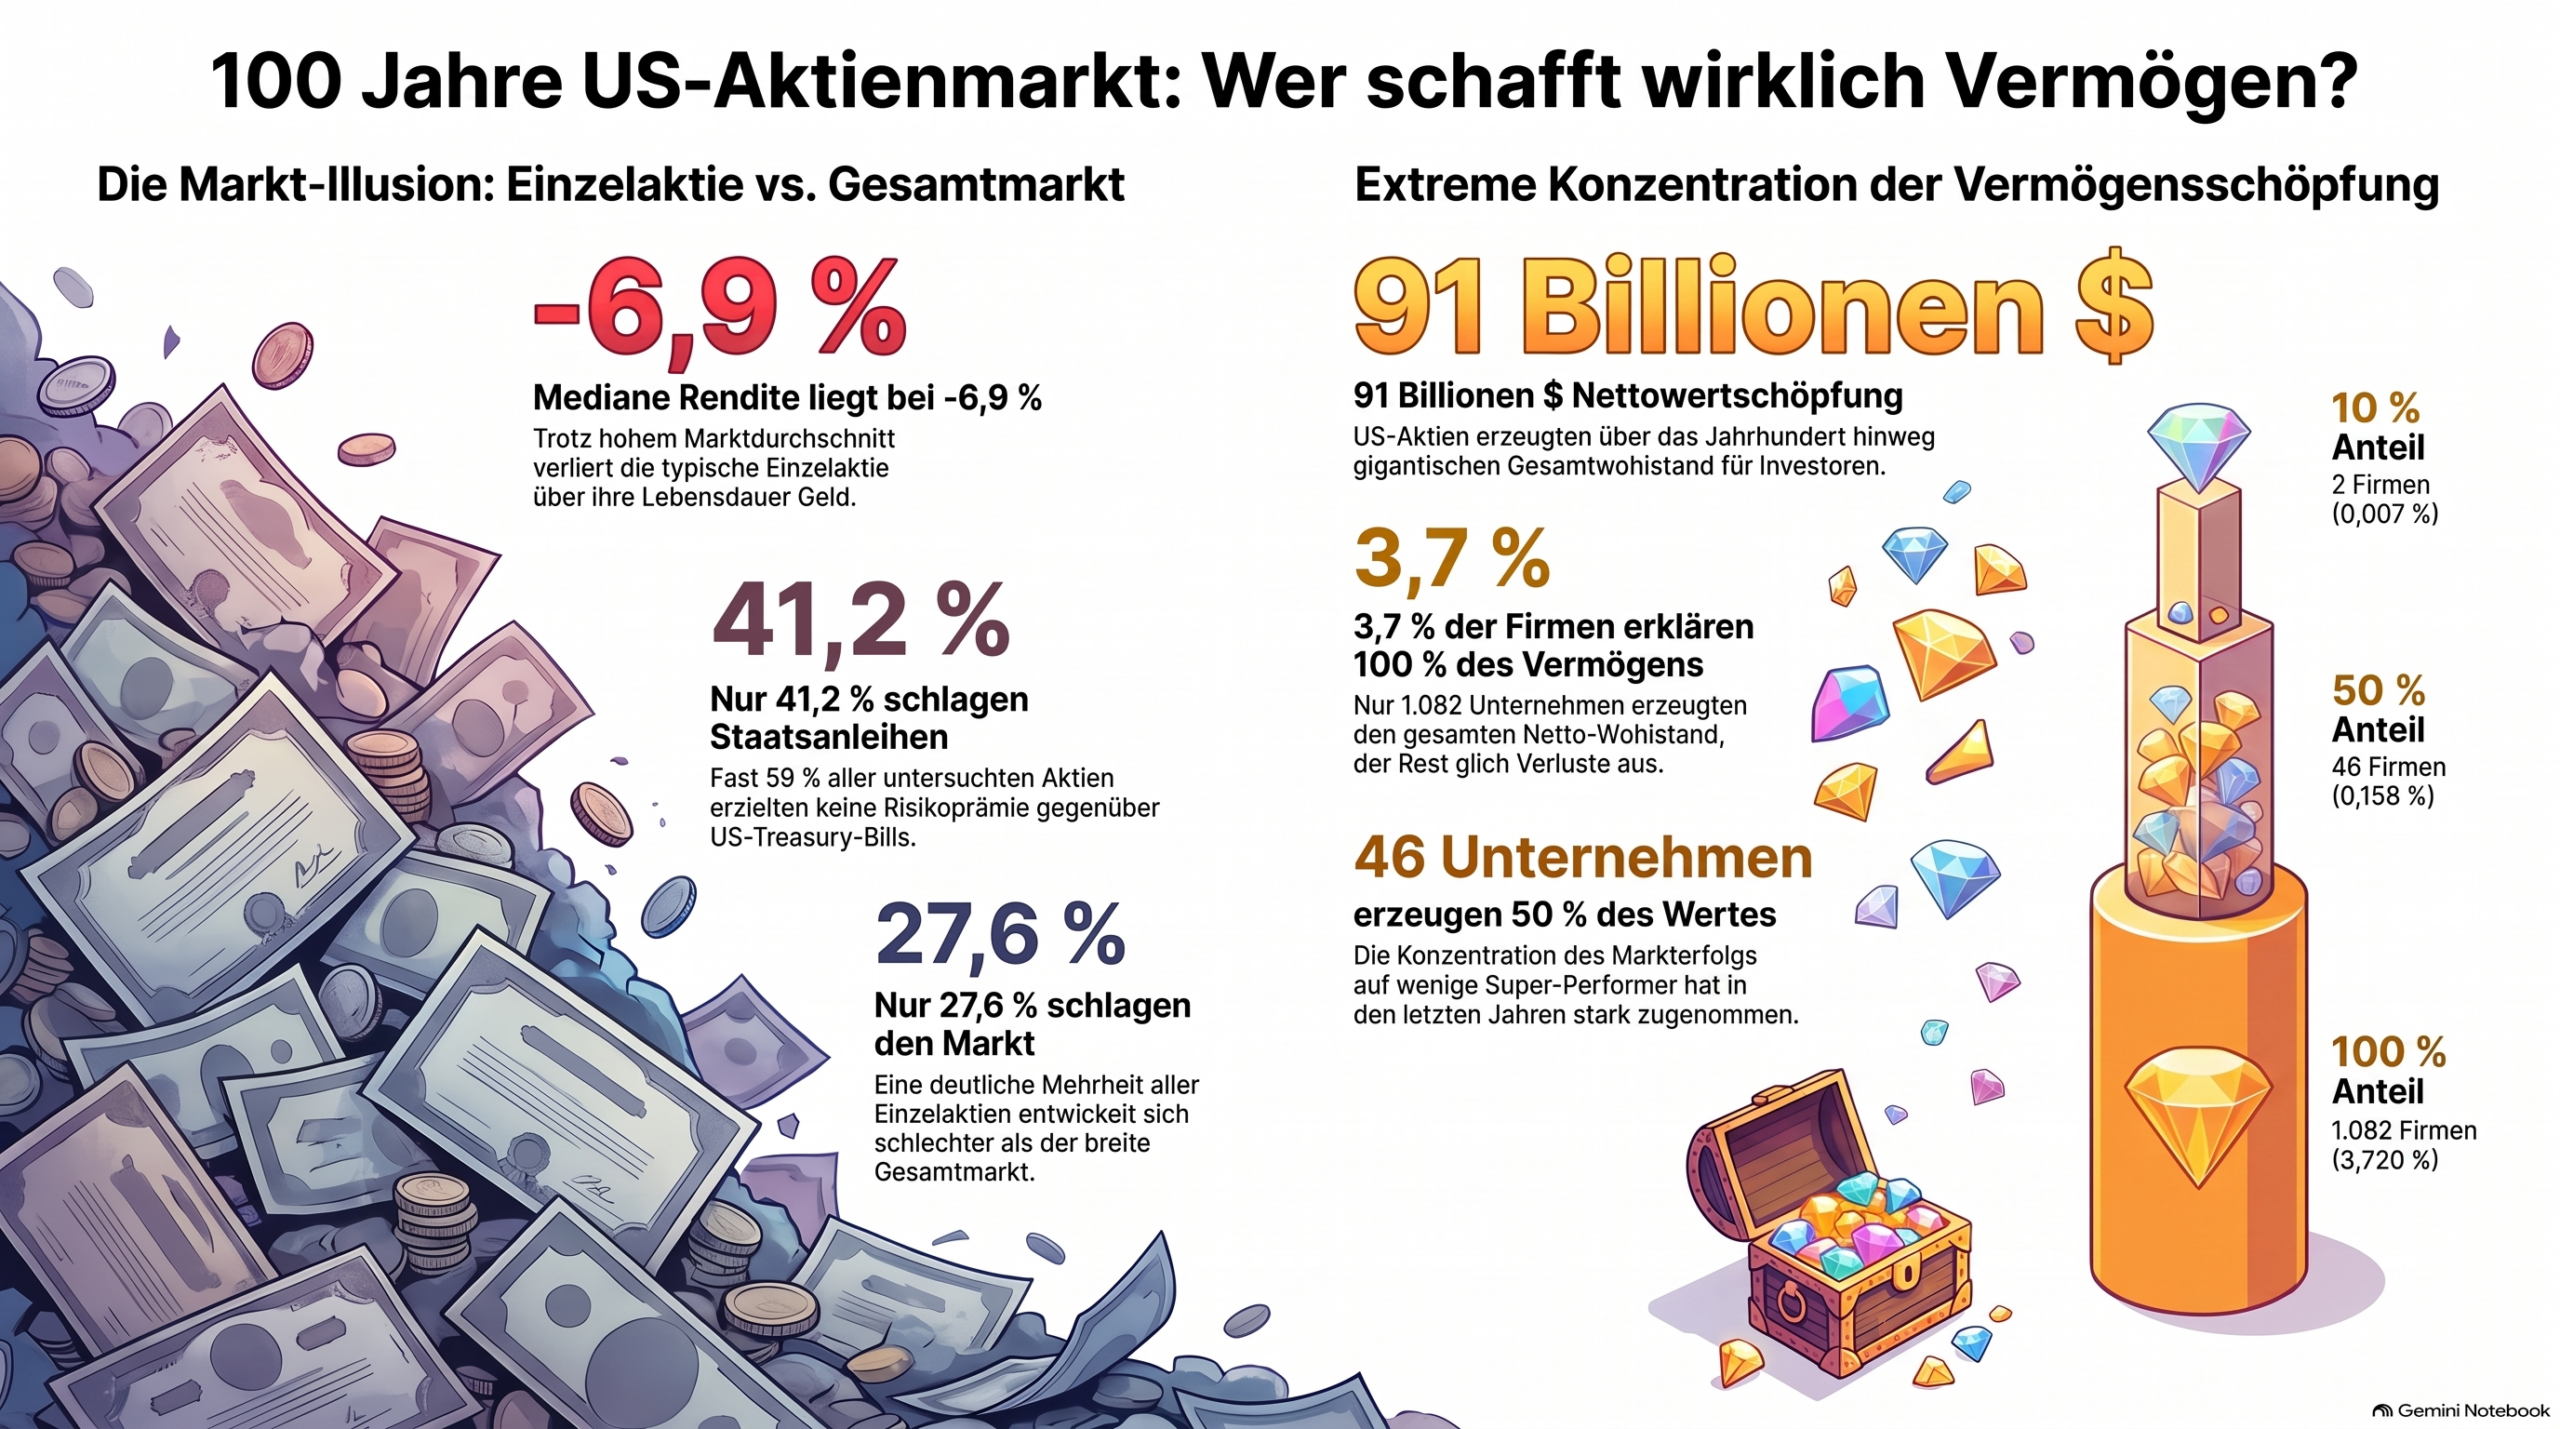
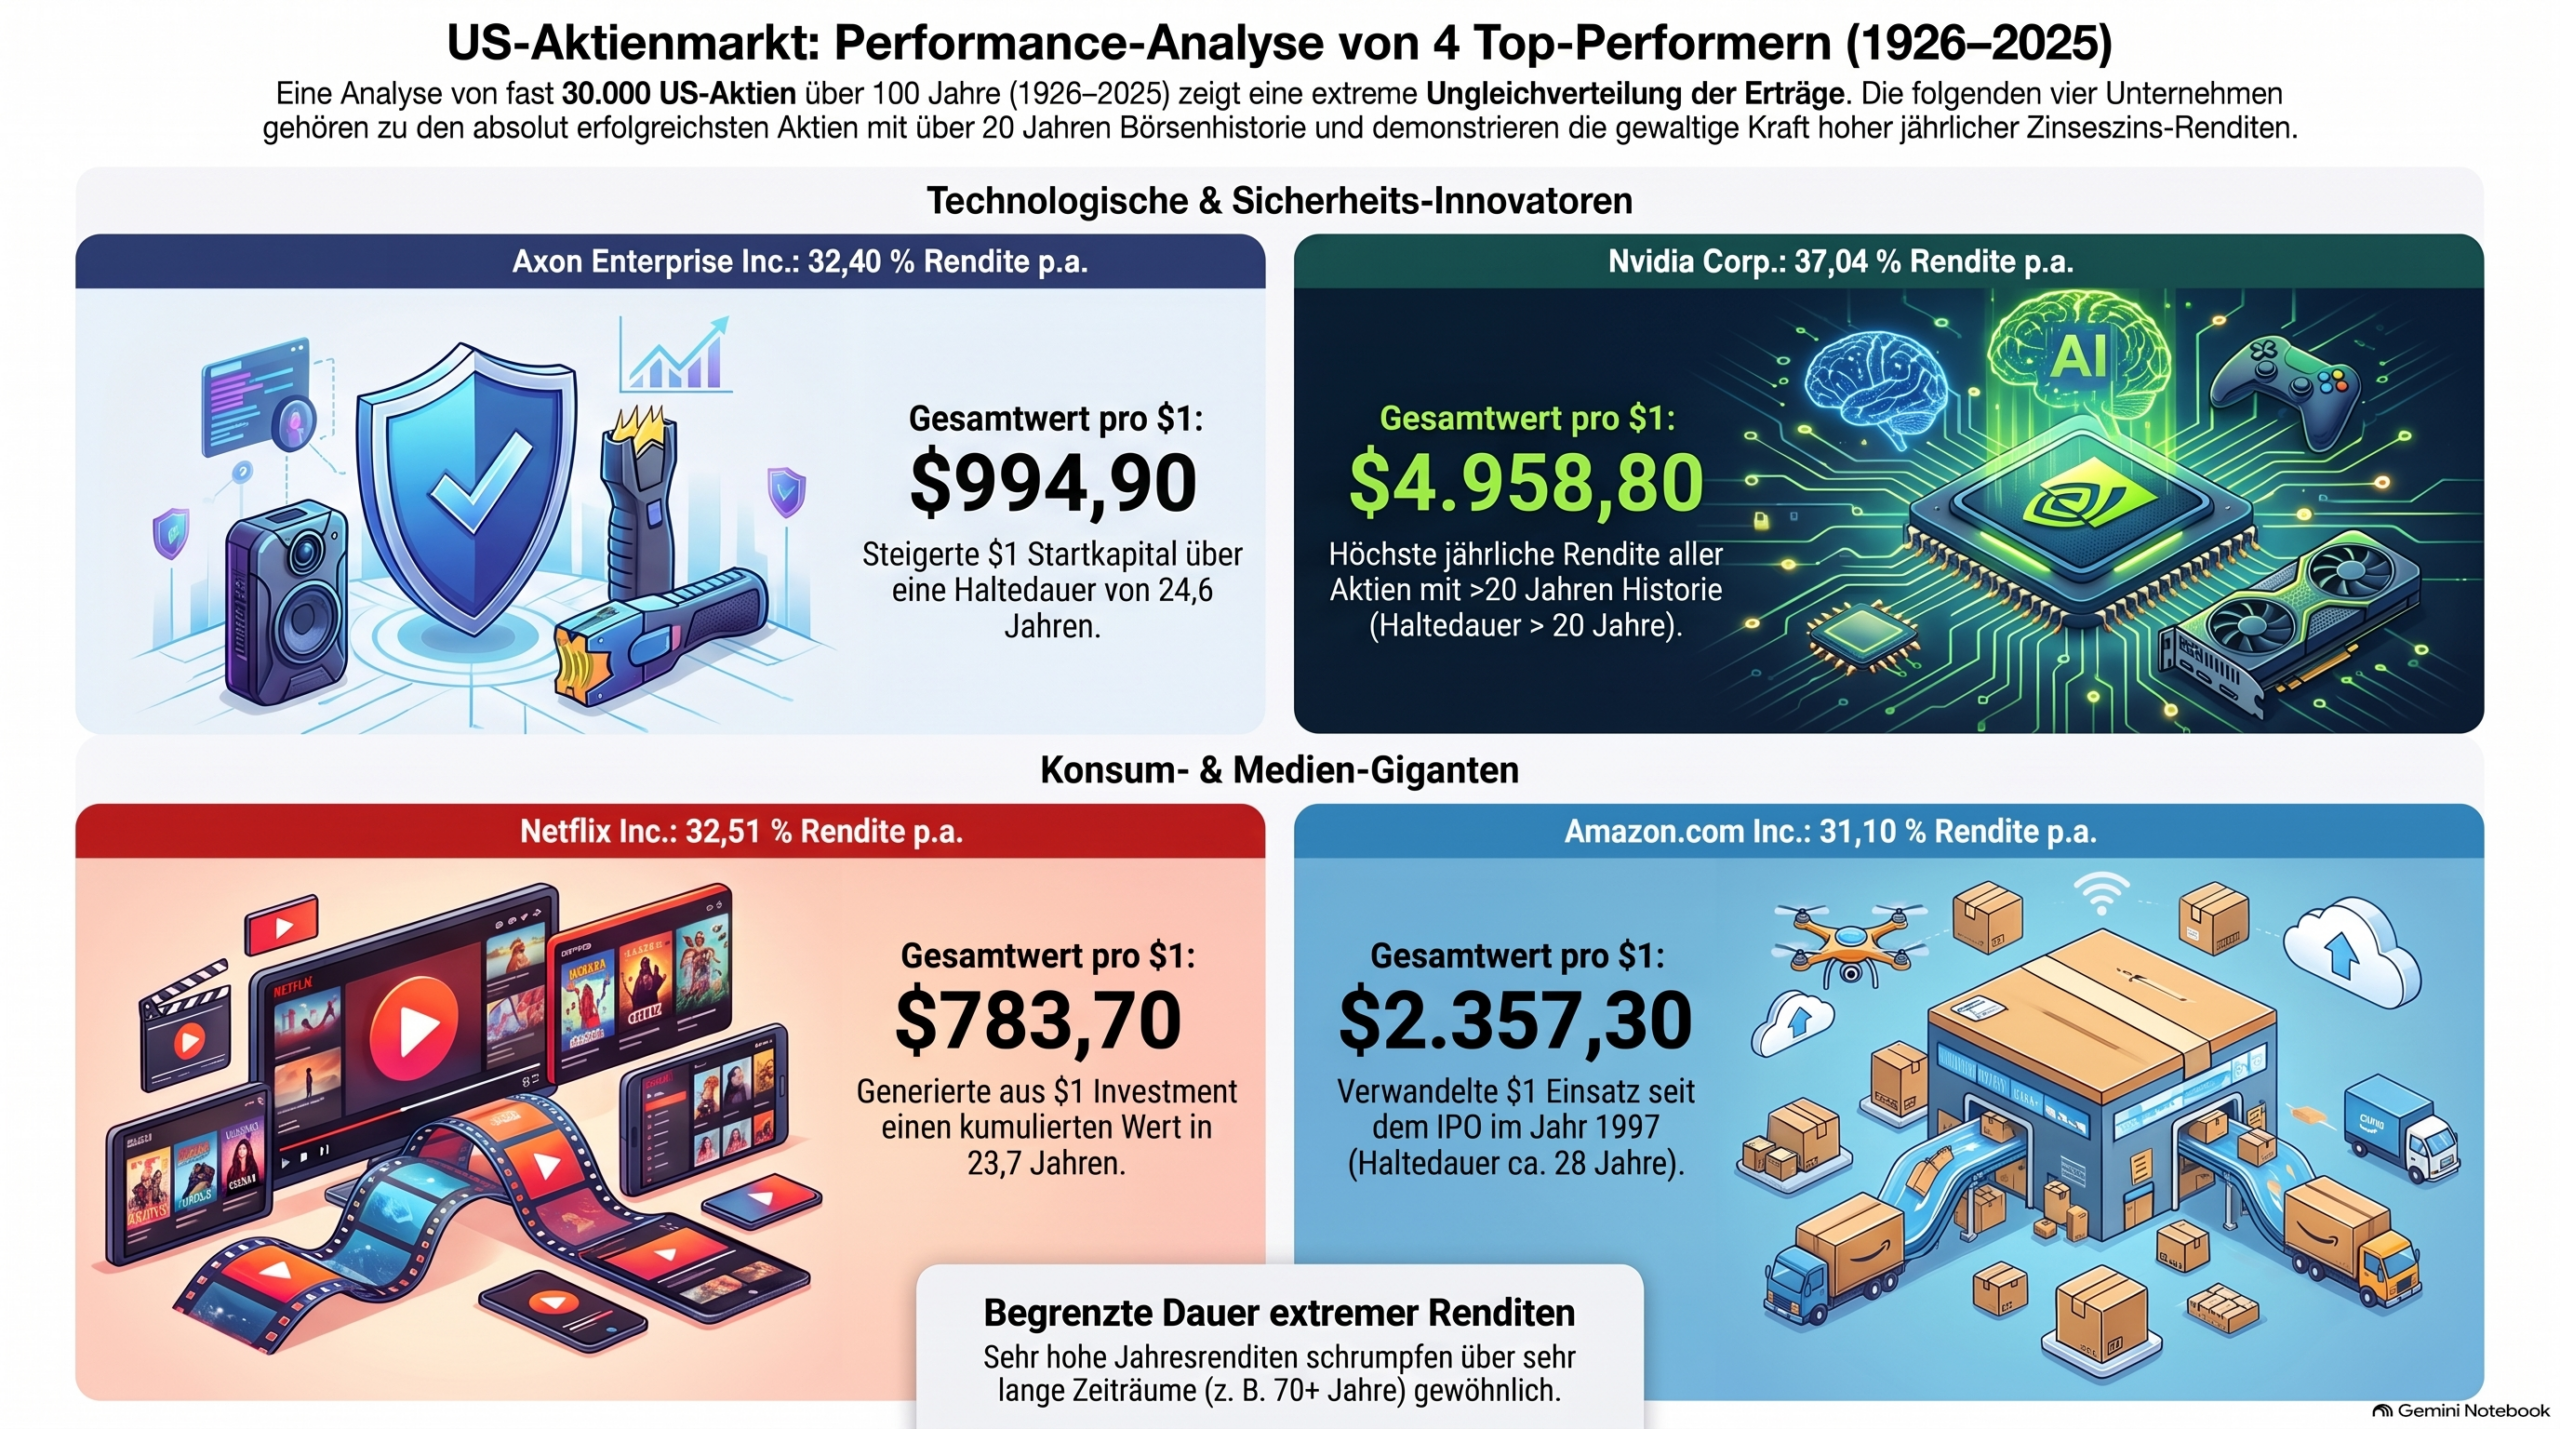
- Extreme Einzeltreffer (Survivorship Bias): Die Gesamtrendite solcher Buy-and-Hold-Depots wird meist von wenigen, extremen Glücksgriffen getragen – bei Tim waren es frühe Investments in Werte wie CTS Eventim oder Netflix. Wenn eine einzige Position im Portfolio zum 50- oder 100-Bagger wird, überdeckt das mathematisch ein Dutzend Rohrkrepierer im Rest des Depots. Das ist jedoch kein reproduzierbares System, sondern stochastisches Glück bei einzelnen Werten.
- Die Sparrate als Airbag: Wer über Jahrzehnte hinweg frugalistisch lebt und jeden Monat massive Summen frisches Kapital ins Depot pumpt, erzwingt den Vermögenszuwachs primär von außen. Ein Drawdown von -50 % bei einer Einzelaktie schmerzt emotional weniger, weil das Gesamtportfolio ständig durch frisches Geld gefüttert wird.
Für einen Anleger oder Anlegerin, die ihr erarbeitetes Kapital ohne ständiges Nachschießen von außen systematisch schützen und verzinsen will, ist stures Aussitzen ohne Exit-Regeln gefährlich. Wer nicht monatlich Unmengen an Neu-Kapital nachschießen kann oder möchte, braucht meiner Meinung nach ein regelbasiertes Risikomanagement.
Inhaltsverzeichnis
Die Psychologie des Scheiterns: Welche Biases dein Depot zerstören
An der Börse ist der größte Feind nicht der Markt, sondern der eigene Spiegel. Drei kognitive Verzerrungen sorgen dafür, dass Privatanleger ohne System systematisch Geld verbrennen.
Vor fünf Jahren habe ich dazu schon einen Beitrag geschrieben: https://www.letmoneywork.de/2021/08/22/kognitive-verzerrungen-bias/
1. Loss Aversion (Verlustaversion)
Der Schmerz über einen Verlust wiegt psychologisch doppelt so schwer wie die Freude über einen gleich hohen Gewinn. Aus Angst, den Verlust durch einen Verkauf „real“ zu machen, klammert sich der Normalanleger an sinkende Kurse und sitzt Drawdowns von -50 % oder mehr aus.
2. Sunk Cost Fallacy (Irrtum der versunkenen Kosten)
„Ich bin jetzt schon 40 % im Minus, jetzt lohnt es sich auch nicht mehr zu verkaufen.“ Ein klassischer Denkfehler. Das Geld ist ohnehin gebunden. Die einzige Frage, die zählt: Würdest du diese Aktie zum heutigen Kurs heute noch einmal kaufen? Wenn nein, gehört sie rausgeworfen.
3. Confirmation Bias (Bestätigungsfehler)
Steht eine Position im Minus, fängt das Gehirn an, aktiv nach Bestätigung zu suchen. Man liest nur noch Forenbeiträge, die den Turnaround prophezeien, ignoriert aber vollkommen, dass sich die Fundamentaldaten oder der Trend längst verabschiedet haben.
Das missverstandene Buffett-Zitat: Was „Verliere kein Geld“ bedeutet
Viele Anleger berufen sich bei fallenden Kursen gerne auf Warren Buffetts berühmteste Regel:
„Regel Nr. 1: Verliere niemals Geld.
Regel Nr. 2: Vergiss niemals Regel Nr. 1.“
In der Praxis wird diese Regel durch die genannte Loss Aversion völlig verdreht: Man nutzt sie als Beruhigungspille, um Buchverluste auszusitzen („Buffett hält seine Aktien ja auch für immer“).
Dabei bedeutet Buffetts Regel in Wahrheit etwas ganz anderes: Kapitalschutz (Preservation of Capital) und das konsequente Vermeiden von unkontrollierten Drawdowns.
Wer eine Aktie um 50 % abrauschen lässt, hat Regel Nr. 1 bereits gebrochen. Denn die Mathematik ist unerbittlich: Ein Verlust von -50 % erfordert bereits +100 % Rendite, nur um wieder bei Null herauszukommen. Wer Verluste aussitzt, füttert seine psychologischen Biases mit falscher Hoffnung.
Die 3 handwerklichen Fehler an der Börse
Neben der Psychologie führt ein falsches Vorgehen beim Handeln direkt ins Aus:
- Nachkaufen im Abwärtstrend („Falling Knives“): Wenn eine bekannte Aktie vom Hoch um 50 % einbricht, wird das fälschlicherweise als Sonderangebot gefeiert.
- Fehlende Stop-Loss-Disziplin: Ohne automatischen Stopp überlässt man die Entscheidung dem Bauchgefühl – und das scheitert oft an der Angst Verluste wirklich zu realisieren.
- Gewinne zu früh kappen, Verluste laufen lassen: Gewinne werden aus Angst vor Gewinnmitnahme-Reue bei +15 % mitgenommen, während Verlustbringer jahrelang im Depot schmoren.
Der System-Ansatz: Wie du Biases und Statistik aushebelst
Man findet die echten Marktführer nicht durch Bauchgefühl, sondern durch ein Regelwerk:
- Konzentration statt Diversifikation: Lieber wenige, starke Positionen im Depot als ein unübersichtliches Sammelsurium. Die Breite realisiere ich mittlerweile mit einem ETF. Mittlerweile gibt es sehr viel Auswahl an guten ETFs die für die meisten Anleger top sind.
- Konsequenter Kapitalschutz: Der Ausstiegspunkt steht VOR dem Kauf fest. Ein fester Stop-Loss (z. B. bei -5 % bis -8 %) nimmt jegliche emotionale Entscheidung aus der Hand.
An der Börse gewinnt nicht, wer am längsten hofft oder sich am meisten einschränkt. Sondern wer sein Kapital konsequent schützt.
Immer mehr Leser und Leserinnen abonnieren meinen Newsletter, der dich direkt über die neuesten Beiträge informiert. Abonniert ihn und verpasst keinen Beitrag mehr. Danke für eure Unterstützung und der Hilfe beim Wachstum der Community. https://www.letmoneywork.de/newsletter/

Social Media Illusion
Auf Finanz-X und Threads, Instagram sieht man ständig Protagonisten, die stolz verkünden: „Ich halte durch, egal was kommt – zur Not bis auf 0!“
Meine Erfahrung aus unzähligen Diskussionen auf Social Media zeigt hier ein ganz klares Muster:
- Die Beträge sind meist mikroskopisch klein: Wer lautstark tont, einen Absturz stoisch auszusitzen, hat in der Regel nur Spielgeld in dem Wert stecken. Bei 200 € oder 500 € lässt sich Gelassenheit leicht heucheln – mit echtem Vermögensaufbau oder System-Disziplin hat das rein gar nichts zu tun.
- Die Mute-Taste bei Totalverlusten: Geht die Position wie erwartet unter, hört man nie wieder ein Wort darüber. Der Verlust wird eiskalt im Keller begraben und aus dem Feed geschwiegen. Da könnte ich den ein oder anderen lautstarken Account benennen.
- Das lautstarke Comeback: Schafft es eine totgeglaubte Aktie nach drei Jahren Zickzack-Kurs zufällig wieder ins Plus, werden sofort die grünen Prozent-Charts rumgereicht und das eigene „Durchhaltevermögen“ feierlich paroliert.
Das ist kein Investment-Ansatz, sondern die klassische Selbststäuschung der Social-Media-Bubble. Wer ernsthaft Kapital aufbauen und schützen will, orientiert sich an Regeln – nicht an der Inszenierung von Spielgeld-Akteuren.
Versteht mich nicht falsch: Jeder fängt mal klein an. Als ich vor über 15 Jahren anfing, habe ich selbst pro Position nur rund 500 Euro investiert. Das war damals viel Geld für mich. Aber in der Investmentwelt sind es eben nur Peanuts. Gut um mit dem Investieren anzufangen und zu lernen. Schlecht, wenn man nicht nach und nach skalieren kann. Der entscheidende Unterschied lag aber nicht in der Summe, sondern in den Regeln die ich nach und nach Anfing umzusetzen. Erlernt durch Lesen von Investmentbüchern, sowie lernen durch Schmerz:
- Gewinner konsequent laufen lassen: Positionen wie Nvidia($NVDA), Amphenol ($APH), Palantir ($PLTR), Rocket Lab ($RKLB), Planet Lab ($PLAB), Droneshield usw. habe ich fundamental verfolgt, anstatt sie bei +10 % gierig abzuverkaufen. Ich habe sie größtenteils Jahrelang gehalten. Das werde ich mit meinen neuen Gewinneraktien auch machen. Solange Investcase und der große Trend anhalten.
- Teilgewinne systematisch sichern: Risikomanagement heißt auch, bei starken Läufen Teilverkäufe umzusetzen, den Einstand abzusichern und Gewinne zu realisieren.
- Keine Hoffnung auf Nieten verschwenden: Kapital wurde nie in gebrochenen Trends blockiert, um „den Einstandskurs zu erzwingen“
Das ist kein Geheimnis, sondern schlichtes Handwerk. Wer ernsthaft Kapital aufbauen und schützen will, orientiert sich an funktionierenden Ausstiegs- und Einstiegsregeln – nicht an der Selbsttäuschung.
Aktuell kaufen bspw. einige auf Social Media antizyklisch Nike. Aber wieviel investieren sie? Und wenn die Wette aufgeht, wieviel gewinnt man dann letzlich? Wieviele sind in Novo Nordisk reingerannt und haben ohne fehlende Exit-Regeln ihre Gewinne abgegeben und sind im Verlust raus?
Fazit
Wahre Performance entsteht weder durch stures Aussitzen von Krisen noch durch das Sammeln von Dividenden-Ablasszetteln, wenn der Kurs – 50% bei dir ist und du 10 Euro Dividenden im Quartal bekommst. Und erst recht nicht durch das Hoffen darauf, dass eine gebrochene Aktie irgendwann aus Mitleid wieder steigt.
Wer an der Börse langfristig Vermögen aufbauen und sichern will, muss drei Dinge verinnerlichen:
- Knallharte Selektion: Kaufe ausschließlich starke Aktien. Die 4%-Statistik lügt nicht – der Rest ist Ballast.
- Eiskalter Kapitalschutz: Setze deinen Ausstieg VOR dem Einstieg. Ein kleiner Verlust bei 5 % bis 8 % schmerzt kurz, ein ausgesessener Drawdown von -50 % zerstört deinen Zinseszins auf Jahre.
- Disziplin: Lass deine Gewinner laufen, sichere Teilgewinne systematisch ab und habe keine Angst vor Cash. Cash ist keine Schande, sondern die schärfste Waffe für die nächste Top-Aktie. Das war lange eine Schwäche von mir. Kein Cash, wenn ich Möglichkeiten gesehen habe.
- Marktbreite lässt sich mittlerweile günstig durch bewährte ETFs abbilden. Da kann man dann auch bei Crashs kaufen, weil der Markt ist langfristig in der Breite bisher gestiegen.
Verwechsele dein Depot nicht mit einem Museum für alte Hoffnungsträger und lass dich nicht von der Social-Media-Bubble blenden. Schütze dein Eigenkapital, lege Regeln fest und überlass das Erklären von Buchverlusten den Schönwetter-Gurus. Denn wenn das Geld erstmal weg ist, muss man sich die Cash Pile wieder erstmal mühsam aufbauen.
Euer
Ahsen
⚖️ Disclaimer & Risikohinweis:
Sämtliche Analysen, Strategien und Inhalte des Autors dienen ausschließlich der Information, Bildung und dem strategischen Austausch. Sie stellen keine Anlageberatung, Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handeln dar.
Aktien, Kryptowährungen und Finanzinstrumente unterliegen hohen Risiken bis hin zum Totalverlust. Der Nutzer handelt vollumfänglich auf eigenes Risiko und eigene Verantwortung. Eigenständiges Risikomanagement, harte Exit-Regeln und die Vermeidung von emotionalen Entscheidungen liegen stets in der Verantwortung des Anlegers.
Entdecke mehr von LetMoneyWork.de
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.